Pour les lecteurs pressés, les points clés :
> L’extension du domaine de la lutte au Moyen Orient risque de tendre encore les marchés de l’énergie.
> Mais les Etats-Unis pourraient capituler pour préserver les chances des Républicains aux élections de novembre.
> En attendant, les banques centrales remontent leurs taux et mettent la pression sur tout le complexe obligataire.
> En actions, nous recentrons l’exposition sur le plus sûr, à savoir les Etats-Unis et le hardware.
Macro
Ça passe ou ça casse. La dynamique nerveuse de l’été se poursuit sur les marchés, avec des vents contraires qui désorientent les investisseurs et des convictions très contradictoires qui s’expriment. Le prisme macro est aussi compliqué que celui de la micro toujours solide. Nous avons été assez actifs ces derniers jours, en ajustant certains éléments de l’allocation.
De l’eau dans le gaz. Le front des actualités reste dominé par deux thèmes macroéconomiques qui agitent l’angoisse des investisseurs. La guerre au Moyen-Orient continue de s’enliser, voire de s’étendre, avec l’escalade entre Houthis et Arabie Saoudite. Cette guerre maintient la pression sur les prix de l’énergie, notamment le pétrole qui est confortablement revenu au-dessus des 100$ le baril, mais aussi du gaz, qui joue un rôle important en Europe, en particulier à l’arrivée de l’hiver (Graphique 1). Or, ce problème de production de pétrole a des effets non-linéaires à mesure qu’il dure : les données de l’agence américaine de l’énergie suggèrent que le niveau des réserves stratégiques a atteint un seuil minimal. Nous n’avons pas l’information mais il en est possiblement de même pour la Chine. Le risque est donc un emballement des prix brutal. Toute cette affaire donne l’impression franche que les Etats-Unis ont totalement perdu le contrôle de la situation. Néanmoins, avec l’approche des élections de mi-mandat et la chute inquiétante des sondages pour les Républicains (voir édition précédente du Télescope), il est possible que se produise rapidement une capitulation américaine qui débloquerait le conflit et normaliserait les prix.
Remontée des prix du gaz
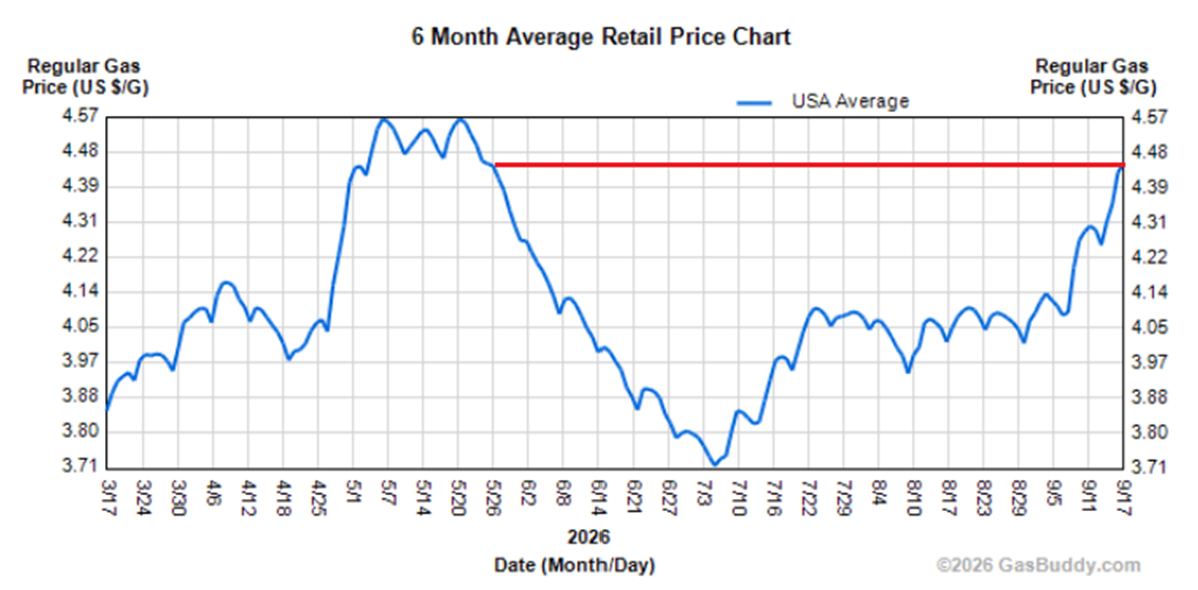
Source : Gas Buddy – septembre 2026
Le concert des nations. Le corollaire de cette flambée de l’énergie est la persistance de l’inflation qui dérange de plus en plus les banques centrales. Septembre a donc donné lieu à un concert de hausses de taux, en Europe, aux Etats-Unis et au Japon. La BCE a agi sans surprise mais semble ouverte à une poursuite du cycle de resserrement dès le mois d’octobre. La Fed au contraire semble avoir basculé suite aux derniers chiffres d’inflation et K. Warsh a marqué son émancipation du Président Trump en soutenant clairement une trajectoire restrictive. La Banque du Japon a agi sans surprise, mais son importance est décuplée par le poids des investisseurs japonais qui de plus en plus délaissent la dette américaine pour revenir à la leur, dont les taux d’intérêt redeviennent attractifs.
Ennemi à abattre. Ces hausses de taux au pas de charge mettent une pression nouvelle sur le cycle économique. Elles remettent aussi du carburant dans la dynamique des hausses de taux longs qui impactent la dette souveraine. Ainsi le 10 ans américain a atteint le niveau symbolique des 5%, entraînant dan son sillage les taux européens. Le cocktail est particulièrement malheureux pour la France, qui voit aussi son spread augmenter à mesure que la hausse des taux renchérit le coût de la dette et exige des efforts budgétaires. Néanmoins, de même que pour l’Iran, il est possible que le Trésor américain sorte le bazooka pour faire rebaisser les taux longs grâce à un programme ciblé. D. Trump demeure un promoteur immobilier dans l’âme, pour qui les taux d’intérêt, c’est l’ennemi à abattre.
Allocation de portefeuille
Pain trade. Le positionnement sur les marchés n’est pas évident actuellement car les dernières semaines ressemblent à ce que les professionnels appellent un « pain trade », une chute lente et inexorable, donc douloureuse, mais dont on n’a pas envie de se sortir de peur de manquer le rebond. C’est ainsi que nous avons maintenu notre exposition au marché, mais avec quelques ajustements de gestion du risque. La décision la plus facile a été de réduire encore notre exposition aux taux longs, qui n’était déjà pas bien épaisse. Certains facteurs de cette hausse sont structurels et le jeu n’en vaut pas la chandelle. Plusieurs investisseurs nous ont demandé s’il étant temps de reprendre de l’obligataire, réponse : non. Nous gardons une exposition résiduelle aux taux au travers de nos positions sur le crédit, mais l’environnement n’est pas à ce point intéressant sur le reste, en particulier avec le risque politique français à l’horizon.
La guerre de l’IA aura lieu. Sur les marchés actions, le thème central reste encore et toujours l’IA. Le PDG d’Anthropic D. Amodei a publié un long texte pour manifester son inquiétude et le besoin de ralentir les progrès de la technologie, dont les progrès sont désormais non pas linéaires mais exponentiels, puisque les IA d’aujourd’hui travaillent à améliorer celles de demain. Ces progrès se manifestent à la fois en positif (résolution par OpenAI d’un problème mathématique du Millénaire) et en négatif avec des cyberattaques orchestrées par des IA autonomes qui prennent des initiatives, et des drones entièrement contrôlés par IA. Il est néanmoins frappant que l’appel d’Amodei, soutenu par S. Altman et E. Musk, a essuyé une fin de non-recevoir par D. Trump pour qui la compétition avec la Chine prime sur les risques de dérapage. Nous nous trouvons dans un cas classique de dilemme du prisonnier où la coopération n’aura pas lieu et chacun poursuivra sa course pour dominer l’autre.
Recentrage. Dans ce décor de risque apocalyptique, le court terme reste exceptionnellement favorable. Les dépenses d’investissement continuent de progresser à un rythme ahurissant, reflété par exemple par les exportations coréennes, gros producteur de semi-conducteurs (Graphique 2). Avec le raidissement des marchés de taux, nous avons reconcentré notre exposition actions sur le marchés cœurs, à savoir les Etats-Unis et le hardware au travers de la Corée et Taiwan. Nous avons réduit les positions en Europe et avons capitulé sur l’Inde et la Chine, où la dynamique financière est mauvaise et la macro compliquée. Sans réduire l’exposition actions, nous espérons capter un éventuel rebond de fin d’année, sans risquer de perdre trop gros en cas de scénario plus défavorable.
L’irrésistible ascension des exportations coréennes
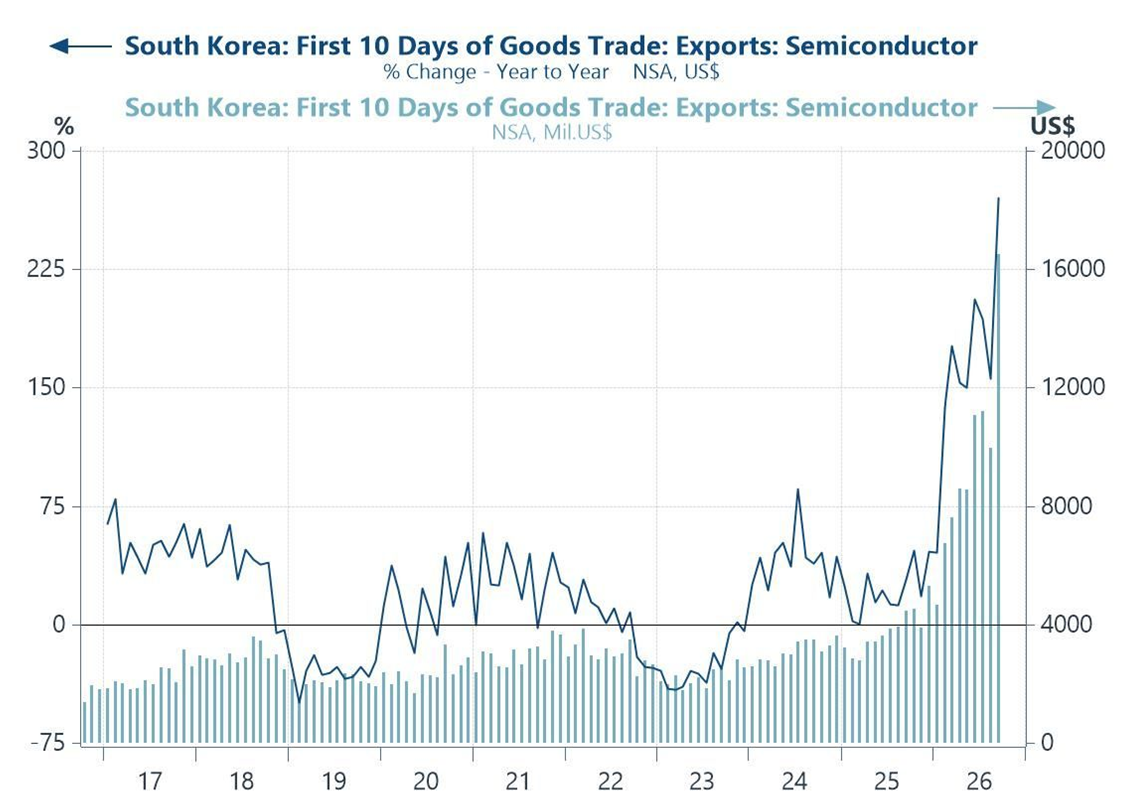
Source : Korea Custom Services – septembre 2026
Jouer la sécurité. Au niveau sectoriel, forcément the place to be a été l’énergie ces derniers temps. Notre exposition sur le secteur est plutôt concentrée en crédit où les rendements sont intéressants. Nous recentrons donc sur les secteurs solides, particulièrement les semi-conducteurs et l’infrastructure tech. Nous avons réduit les petites capitalisations qui généralement souffrent davantage dans un environnement de taux élevés. Une question plus ouverte est celle des banques européennes, dont la valorisation reste très correcte et la dynamique bénéficiaire favorable. Le risque politique européen reste une inconnue majeure et il y aura peut-être des opportunités sur ce marché au printemps prochain.
Bonne rentrée à tous !
L’équipe Equinoxe
Avertissement : Ce document est fourni exclusivement à titre d’information générale et ne constitue en aucun cas un conseil en investissements financiers, une recommandation ou une proposition d’achat ou de vente. Equinoxe ne saurait être tenu responsable des conséquences financières d’une décision prise sur la base de ces informations et vous invite à solliciter un conseil adapté et la documentation associée. Par ailleurs, les performances passées ne préjugent pas des performances futures.